 Fue anulada por el TSJM
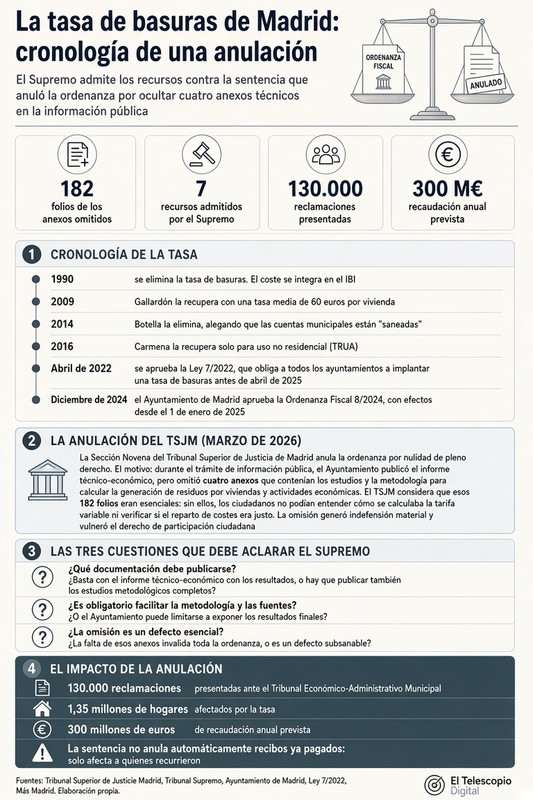
El Tribunal Supremo ha admitido a trámite los recursos presentados por el Ayuntamiento de Madrid contra las sentencias que anularon la tasa municipal de basuras, al considerar que tienen interés casacional objetivo y que las cuestiones planteadas son relevantes para la formación de jurisprudencia, según han informado fuentes judiciales.
En marzo, el Tribunal Superior de Justicia de Madrid estimó los recursos de diversas instituciones y organizaciones y anuló la Ordenanza Fiscal 8/2024 del Ayuntamiento, relacionada con la prestación del servicio de gestión de residuos. El consistorio recurrió ante el Supremo, que ha admitido siete recursos, uno por cada uno presentado, todos con contenido similar, y les dará un tratamiento preferente.
Las cuestiones que el Supremo considera relevantes son el trámite de información pública de las ordenanzas fiscales que regulan las tasas según la ley de residuos y suelos contaminados para una economía circular, y la inclusión de sistemas de pago por generación basados en la cantidad de residuos. Los recursos del Ayuntamiento cuestionan las resoluciones del TSJM, que concluyó que hubo una infracción sustancial de las normas durante el procedimiento de aprobación, porque durante el trámite de información pública se omitió parte esencial del informe técnico-económico que fundamentaba la tasa y no se incorporaron ni publicaron los anexos sobre el estudio de generación de residuos por actividades económicas, documentos imprescindibles para fiscalizar la cuantificación del tributo. La ordenanza se aprobó en el marco de la Ley 7/2022, que impone a las entidades locales sistemas de financiación basados en el principio de quien contamina paga, pero el Supremo subraya que cumplir esa finalidad no exime de seguir estrictamente las garantías procedimentales. |